美国第一次报税:W-2、1099、标准扣除,我第一次报税的完整流程

美国第一次报税:W-2、1099、标准扣除,我第一次报税的完整流程

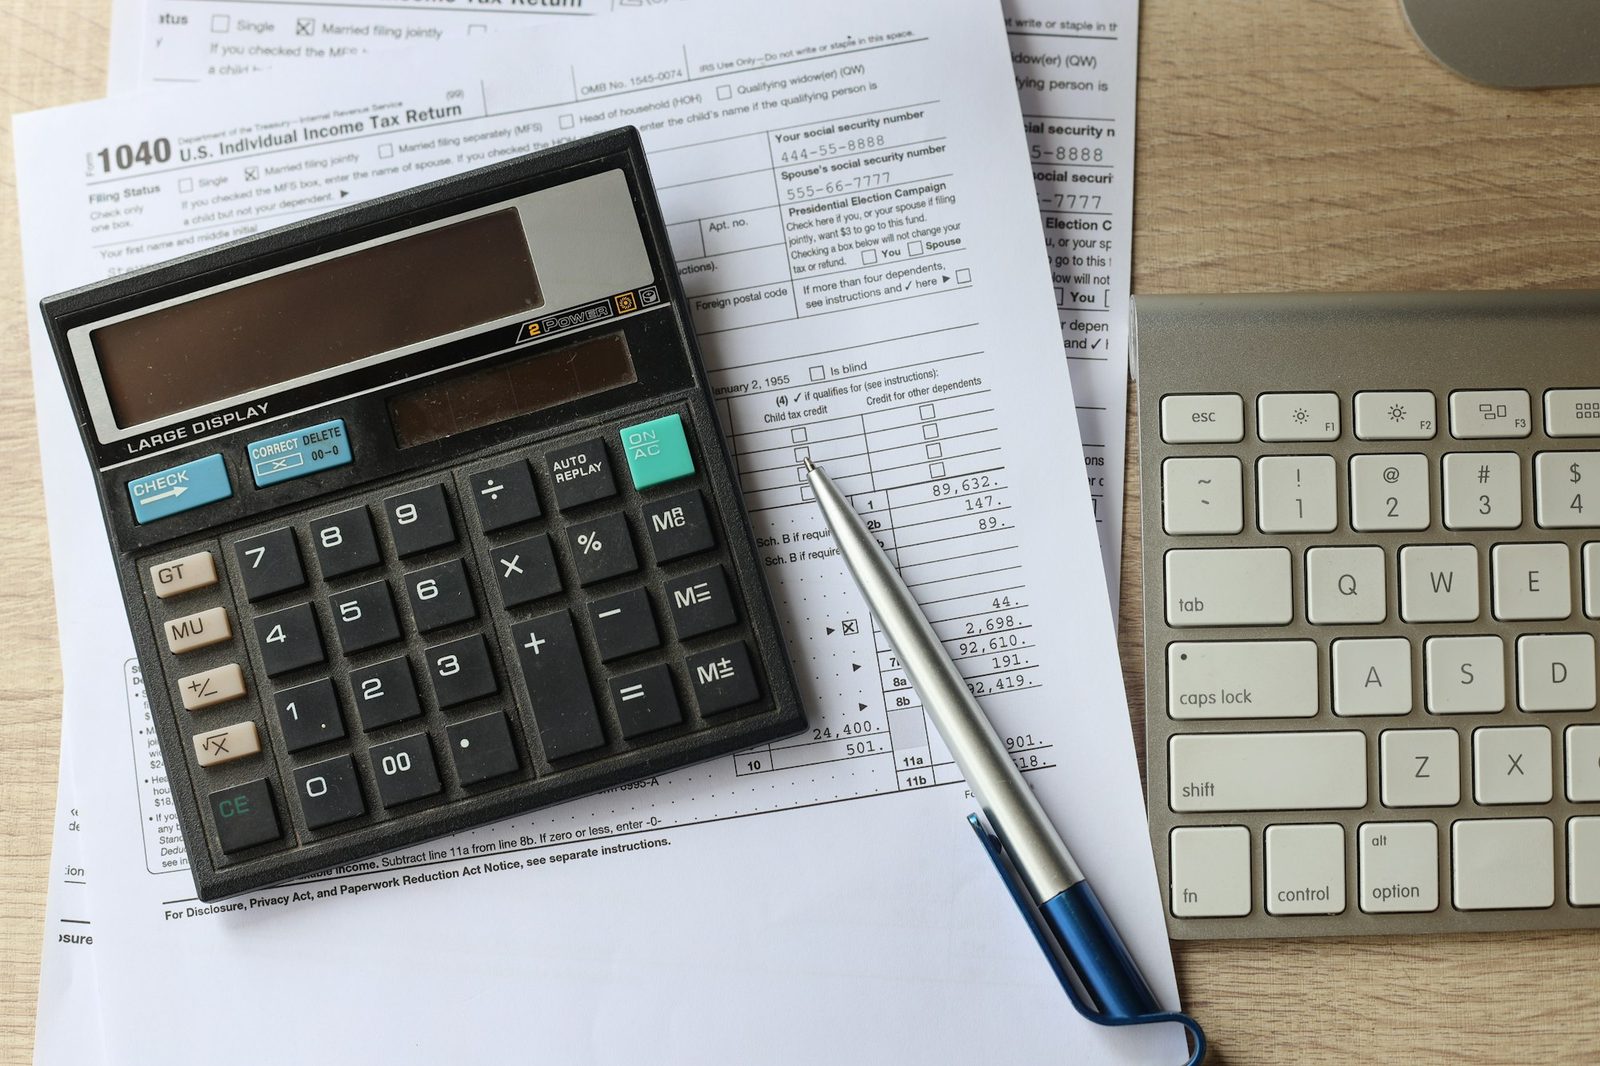
先把丑话说在前面:我不是税务师,这篇不是税务建议,只是我第一次在美国报税的完整记录。每个人的收入结构不一样,数字和表格年年也可能变,拿不准的地方,还是要问专业人士。 第一次报税那年,我一月就开始焦虑。美国的报税季是每年 1 月到 4 月 15 日,雇主和银行会在 1 月底之前把各种税表寄来,我盯着邮箱的心情,跟等体检报告差不多。后来发现,流程本身并不神秘,神秘的是那些缩写:W-2、1099、1040,个个都像密码。 第一步:先收齐税表,别急着填 一月底之前,你的邮箱(实体邮箱和电子邮箱都要看)会陆续收到几类表: W-2,工资表。 雇主发的,上面是你一年的工资、扣掉的联邦税、州税和社保。打工的人一般就这一张主表,收到先核对数字跟最后一张工资单对不对得上。 1099 系列,杂项收入表。 1099-INT 是银行利息,1099-DIV 是股息,1099-NEC 是自由职业的劳务收入。银行利息那张最容易被漏掉——利息才几十美元,很多人随手就扔了,但 IRS 那边是有记录的,你不报,对不上账。我的银行开户那篇里讲过怎么开户,利息表就是开户之后每年跟着来的“附赠品”。 1098,房贷利息表。 有房贷的人会收到,利息部分可能可以抵扣。租房的人没有这张,跳过就行。 我的办法是:收到一张,就扫描存进“报税”文件夹,文件名按“年份-表格-来源”起。等会计师要材料,或者自己填表时找,一分钟就能翻出来。这套归档习惯,是被跨境税务的坑逼出来的——凭证这东西,平时嫌麻烦,报税季能救命。 第二步:标准扣除还是逐项扣除 报税的核心其实就一句话:收入减去扣除,剩下的部分按税率交税。对大多数第一次报税的人,纠结点只有一个——选标准扣除(Standard Deduction),还是逐项扣除(Itemized Deduction)。 标准扣除是 IRS 给每个人的固定额度,2025 税年单身大约是 15750 美元,夫妻联合申报大约是 31500 美元。不用列明细、不用攒收据,勾一个选项就行。逐项扣除是把房贷利息、州税、慈善捐款这些一项项加起来,如果加起来的总数超过了标准扣除,选逐项才划算。 我第一次报税时算过一笔账:租房、没有房贷、慈善捐款也就几百美元,逐项加起来还不到标准扣除的一半。果断选了标准扣除,五分钟搞定。我的经验是:第一次报税,先算标准扣除这条路够不够用,够用就别折腾逐项——省下的时间,够你把凭证文件夹整理三遍。 第三步:自己报,还是找人报 三条路,我都打听过: 报税软件自己报。 TurboTax、H&R Block 这些,界面是一步步问答式的,收入结构简单(只有工资加一点银行利息)的人,跟着走就行,费用几十到一百多美元。IRS 还有免费报税通道,收入在一定线以下可以用,值得先查一下自己够不够格。 找会计师(CPA)。 费用一般两三百美元起,情况复杂就更贵。好处是有人兜底:跨境收入、副业、出租房这些,软件问答走不通的地方,会计师能直接告诉你怎么处理。我从第二年起就固定找会计师了,原因很简单:国内还有业务,两边的报税季撞车,我一个人实在顾不过来。 免费报税点(VITA)。 IRS 赞助的志愿者项目,收入在门槛以下可以免费找志愿者帮忙报。社区图书馆和大学里常有,适合预算紧张的新手。 我的建议是:第一次报税,如果收入只有工资和银行利息,用软件自己报一次,走完流程就懂了;如果有跨境收入、副业或者出租房,别省这笔钱,直接找会计师。省下的不只是时间,还有半夜惊醒想“我是不是漏报了什么”的焦虑。 第四步:截止日期和延期,别踩线 联邦报税的截止日一般是 4 月 15 日。报不完可以申请延期,交一张 4868 表,截止日能延到 10 月 15 日。但要注意:延期只延申报,不延缴税——如果你算出来还要补税,税款还是要在 4 月 15 日之前交,晚了有利息和罚款。 退税还是补税,取决于你一年里预扣的税够不够。W-2 上预扣多了,IRS 会把多扣的退回来,一般三周左右到账;预扣少了,就得补。我第一年退了几百美元,拿到退款的那一刻,感觉像是 IRS 给我发了个红包——当然,这红包本来就是我自己的钱。 ...
November 7, 2026 · 1 min · 75 words
跨境税务小白入门:我踩过的几个坑

跨境税务小白入门:我踩过的几个坑

先把丑话说在前面:我不是税务师,这篇不是税务建议。跨境税务水很深,我这几年踩的坑,个个都让我长记性,但我的情况不一定是你的情况。看完这篇,该找专业人士还是得找——这句话不是客套,是真心话。 在美国定居这些年,每年四月报税季,我都过得像期末考试。国内还有业务之后,考试直接升级成双语版。下面几个坑,是我真金白银踩出来的。 坑一:以为"钱在国内,就跟美国没关系" 刚开始有国内收入的时候,我天真地以为:钱在国内赚的、存在国内的卡里,跟美国这边没关系。直到我的会计师——一个每年报税季忙得接电话都喘的老头——推了推眼镜说:“你是美国税务居民,全球收入都要申报。” 我当时后背一凉。补申报、补材料,折腾了一个多月,还多付了 800 多美元的会计师服务费。老头说得实在:“IRS 不关心你的钱在哪,只关心你有没有告诉他。“这句话我记到现在。 我的情况:在美国满足居住天数,算税务居民,国内的业务收入也要在美国申报。具体怎么算、抵多少,各人情况不同,别自己瞎琢磨。 坑二:国内银行的大额流水没留凭证 有一年,国内银行账户进了一笔 5 万多人民币的款,是客户付的项目尾款。我当时没当回事,钱到了就行。结果美国这边报税,会计师问:“这笔收入的凭证呢?合同、发票、对账单,有吗?” 我翻箱倒柜找了三天,只找到一半。老头叹了口气,那表情像极了我家 HOA 主席看到有人没按规定修剪草坪。 从那以后,我养成了一个习惯:国内每笔业务收入,合同、发票、银行水单,打包存一个文件夹,按"年份-客户-项目"命名。报税季会计师要什么,我三分钟能拿出来。800 美元的学费,换来这个习惯,值。 凭证这事我现在是按月归档的,合同、发票、对账单打包存一个文件夹——这套每月对账开票的固定流程,就是被那 800 美元学费逼出来的。 坑三:FBAR 和 FATCA,听都没听过 这个坑最险。简单说,美国要求税务居民申报海外金融账户:FBAR 是海外账户加总超过 1 万美元就要报,FATCA 的门槛更高一些。我之前完全不知道有这回事,国内好几个银行账户,加起来早就超了门槛,几年没报。 知道的时候,我整个人都不好了,脑子里全是"罚款"两个字。赶紧找会计师补报,还好是主动补报,没产生罚款,但补报那几年的材料,把我折腾得够呛——有些银行的旧流水,还得托国内朋友去网点打。 血泪教训:在美国,只要你在海外有银行账户,每年先问自己一句"超没超 1 万美元”,超了就申报。别学我,靠"听说"来补课。 坑四:两边报税季撞车,顾头不顾腚 美国报税季是每年 1-4 月,国内那边也有自己的汇算时间。有一年我光顾着美国这边,国内的个人所得税汇算拖到了最后一周,系统卡、资料不全,差点逾期。 现在我的安排是:每年 1 月,先把两边的资料清单列出来,国内要什么、美国要什么,分两列写在纸上。然后先紧着截止日期早的那边准备。这张纸我贴在书房墙上,跟孩子的课程表贴在一起——中年人的墙,贴的都是 deadline。 坑五:想当然地"省税” 早年有人跟我说,把钱留在国内不汇过来,美国这边就"看不见"。我差点信了。后来会计师一句话点醒我:“看不见和不存在是两回事,IRS 查出来,后果不是补税那么简单。” 跨境税务里,所有"小聪明"都是坑。两边的税务机关这几年信息交换越来越多,FBAR、CRS 这些词,背后都是实打实的数据联网。老老实实申报,该交的交,睡得着觉比什么都重要。 “看不见"和"不存在"是两回事,结汇那边也一样,每笔跨境汇款都要先申报,分拆结汇被约谈的朋友就是前车之鉴。 坑六:1099 表格对不上账 在美国这边接活,客户或平台年底会给你发 1099 表格——上面写着"你今年从我这儿拿了多少钱”。有一年,我自己记的收入和 1099 上的数字差了 600 多美元。对了三遍才找到原因:有一笔 12 月 28 号的付款,对方算在了当年,我算在了下一年,跨年付款的时间差。 教训:每年 12 月,主动跟每个付款方对一遍"今年到底付了我多少",别等 1 月底 1099 寄到才发现对不上。差几百美元看着不多,但 IRS 的电脑可不觉得这是小事——它只认数字,不认"差不多"。 现在我的流程:12 月 15 号左右,给每个付款方发一封对账邮件,确认全年金额。邮件模板就三句话:今年合作愉快,附件是我记录的收款明细,请确认总额是否一致。客气、高效,还留了书面记录。 ...

October 25, 2026 · 1 min · 149 words